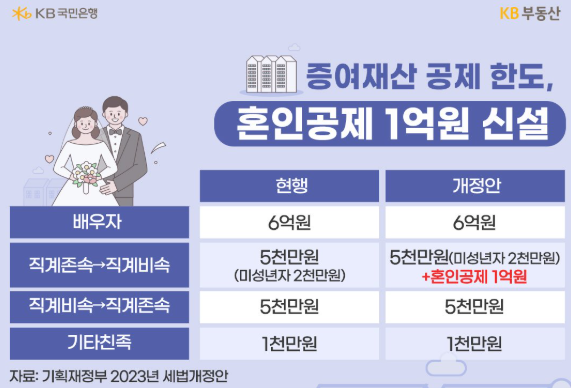
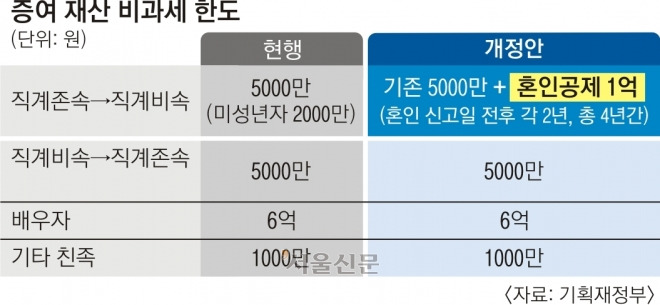
혼인 증여재산공제는 부모님 등 직계존속에게 혼인신고일 전후 2년 안에 받은 재산에서 1억 원을 더 빼 주는 제도예요. 성인 자녀 기본공제 5천만 원과 합치면 1인당 최대 1억 5천만 원까지 증여세가 0원이에요.
신고 기한은 증여일이 속한 달의 끝날로부터 3개월이고 홈택스에서 할 수 있으며, 혼인관계증명서와 이체 내역이 핵심 서류예요. 세금이 0원이어도 신고해 두면 나중에 집이나 전세금의 자금 출처를 설명할 근거가 됩니다.
혼인 증여재산공제 신고 전, 요건부터 확인하세요
증여재산공제(증여받은 금액에서 세금을 매기기 전에 빼 주는 금액)는 2024년부터 결혼·출산 몫이 따로 생겼어요. 요건을 표로 정리하면 이렇습니다.
| 항목 | 기준 |
|---|---|
| 주는 사람 | 직계존속(부모, 조부모 등 나의 윗세대 혈족). 배우자의 부모는 해당 안 됨 |
| 받는 기간 | 혼인신고일 전 2년 ~ 후 2년 (총 4년) |
| 공제 금액 | 1억 원 (출산 공제와 합쳐 평생 1억 원 한도) |
| 함께 쓰는 공제 | 성인 자녀 기본공제 5천만 원 (10년 합산) |
| 쓰임새 제한 | 없음. 현금·부동산 모두 가능 |
| 신고 기한 | 증여받은 달 말일부터 3개월 |
출처: 국가법령정보센터 상속세 및 증여세법 제53조·제53조의2·제68조, 정책브리핑 – 혼인·출산 증여재산공제 시행 안내
제도가 알려지면서 이용도 빠르게 늘었어요. 혼인 공제로 빠진 금액은 2024년 3,708억 원에서 2025년 7,552억 원으로 103.7% 늘었고, 출산 공제도 같은 기간 2,029억 원에서 3,645억 원으로 늘었어요.
내 공제 가능 기간 계산하기
기준 날짜는 결혼식이 아니라 가족관계등록부에 올라간 혼인신고일이에요. 예시로 보면 쉬워요.
| 혼인신고일 | 이 기간에 받은 돈이 공제 대상 |
|---|---|
| 2026년 12월 15일 | 2024년 12월 15일 ~ 2028년 12월 15일 무렵 |
| 2027년 6월 1일 (식은 2026년 가을) | 2025년 6월 1일 ~ 2029년 6월 1일 무렵 |
혼인신고 전에 미리 받아도 공제는 돼요. 다만 받은 날부터 2년 안에 혼인신고를 해야 하고, 못 하면 아래 '주의점'처럼 다시 신고해야 해요.
나는 얼마까지 공제될까? 자가진단 표
지난 10년 동안 같은 쪽(부모·조부모)에게 받은 돈이 있는지가 가장 큰 변수예요.
| 내 상황 | 이번에 세금 없이 받을 수 있는 금액 |
|---|---|
| 최근 10년간 직계존속에게 받은 돈 없음 | 1억 5천만 원 |
| 최근 10년 안에 3천만 원 받은 적 있음 | 1억 2천만 원 |
| 최근 10년 안에 5천만 원 이상 받은 적 있음 | 1억 원 (혼인 공제만) |
| 이미 출산 공제로 4천만 원 썼음 | 기본공제 남은 만큼 + 6천만 원 |
| 배우자 부모님께 직접 받음 | 혼인 공제 불가 (기타친족 공제 1천만 원만) |
기타친족 공제: 6촌 이내 혈족·4촌 이내 인척에게 받으면 10년간 1천만 원 공제(상속세 및 증여세법 제53조)
공제를 넘으면 세금은 얼마일까
증여세는 공제를 빼고 남은 금액(과세표준)에 10~50% 세율을 매기고, 제때 신고하면 산출세액의 3%가 빠져요(신고세액공제). 10년간 받은 돈이 없는 성인 자녀가 부모님께 한 번에 받는 경우로 계산해 봤어요.
| 받은 금액 | 과세표준 | 기한 내 신고 시 세금 |
|---|---|---|
| 1억 5천만 원 | 0원 | 0원 |
| 2억 원 | 5천만 원 | 485만 원 |
| 2억 5천만 원 | 1억 원 | 970만 원 |
| 3억 원 | 1억 5천만 원 | 1,940만 원 |
세율: 과세표준 1억 원 이하 10%, 1억~5억 원 20%(누진공제 1천만 원), 5억~10억 원 30%(누진공제 6천만 원) · 상속세 및 증여세법 제56조·제26조. 3억 원 예: 1억 5천만 × 20% − 1천만 = 2천만 원 → 3% 공제 후 1,940만 원
2억 5천만 원을 넘기면 세율 구간이 20%로 올라가서 세금이 빠르게 커져요. 금액이 크다면 한 번에 받기보다 출산 공제 몫을 남겨 두거나, 일부는 차용(빌리는 것)으로 처리할지 세무사와 따져 보는 게 좋아요.
홈택스로 혼인 증여 신고하는 순서
먼저 준비할 서류
- 혼인관계증명서 (혼인신고 후 신고하는 경우)
- 가족관계증명서 (주는 사람과의 관계 확인용)
- 부모님 계좌에서 내 계좌로 보낸 이체 확인서, 내 통장 사본과 거래내역
- 증여계약서 (필수는 아니지만 금액·날짜를 남겨 두면 좋아요)
- 최근 10년 사이 증여세 신고서 (이전에 받은 적이 있다면)

신고 단계
- 받는 사람(자녀) 명의로 로그인 – 증여세는 받은 사람이 신고·납부해요.
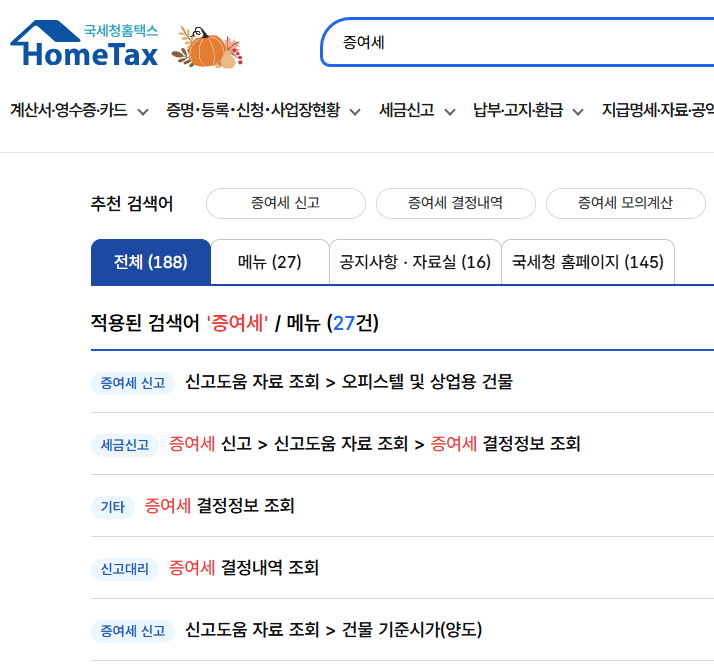
- 세금신고 → 증여세 신고 → 일반증여 신고로 들어가 증여자 정보(부모님)와 관계를 입력해요.
- 증여재산 입력 – 현금이면 '현금·예금' 항목에 받은 날짜와 금액을 넣어요. 여러 번 나눠 받았다면 건별로 넣어요.
- 공제 선택 – 증여재산공제에서 직계존속 기본공제와 '혼인 공제'를 함께 선택하고 혼인신고일을 입력해요.
- 서류 첨부 후 제출 – 위 서류를 PDF나 사진으로 올리고 접수증을 저장해요. 세금이 있으면 같은 기한 안에 납부해요.
자주 틀리는 정보 바로잡기
"기한 안에 신고 안 하면 공제가 사라진다" → 꼭 그렇지는 않아요
공제 범위 안이라 낼 세금이 0원이라면, 신고 기한을 넘겨도 가산세(늦게 낸 벌금 성격의 세금)가 붙지 않는다는 세무사 답변이 있어요. 다만 기한 안에 신고해야 공제를 넘는 부분에서 3% 신고세액공제를 받을 수 있고, 무엇보다 신고 기록이 남아야 나중에 자금 출처를 쉽게 증명할 수 있어요. 늦었더라도 지금 신고해 두는 편이 낫습니다.
집을 살 때 자금조달계획서와 연결돼요
투기과열지구 등 규제지역에서 집을 사면 자금조달계획서와 증빙을 내야 해요. 이때 증여세 신고서와 접수증이 '부모님께 받은 돈'의 증빙이 됩니다. 신고 없이 큰돈이 들어왔다면 소명 요청을 받을 수 있어요.
2년 안에 혼인신고를 못 하면 다시 신고해야 해요
혼인신고 전에 받아 공제를 적용했는데 받은 날부터 2년 안에 혼인하지 못하면, 2년이 차는 달의 끝날로부터 3개월 이내에 수정신고(이미 낸 신고를 고치는 것)를 하면 돼요. 이때 가산세는 면제되지만 이자상당액은 붙어요. 혼인이 무효가 된 경우도 별도 기한 안에 고쳐 신고해야 해요.
조부모님께 받으면 세금이 더 붙어요
할아버지·할머니도 직계존속이라 혼인 공제는 돼요. 하지만 공제를 넘어 세금이 생기면 부모를 건너뛴 증여라서 산출세액의 30%가 더해져요(세대생략 할증, 미성년자가 20억 원 넘게 받으면 40%). 또 기본공제 5천만 원은 부모·조부모에게 받은 돈을 모두 합쳐 계산해요.
혼인 증여재산공제 자주 묻는 질문
Q. 혼인 증여재산공제 신고는 언제까지 해야 하나요?
증여받은 달 말일부터 3개월 안이에요. 예를 들어 11월 20일에 받았다면 2027년 2월 말까지 신고하면 돼요.
Q. 혼인신고 전에 받은 돈도 공제되나요?
네, 혼인신고일 전 2년 안에 받은 돈이면 돼요. 신고서에는 혼인 예정임을 밝히고, 혼인신고 후 혼인관계증명서를 보완해 두면 깔끔해요.
Q. 재혼해도 혼인 공제를 다시 받을 수 있나요?
혼인·출산 공제는 받는 사람 기준 평생 1억 원 한도예요. 첫 혼인 때 1억 원을 다 썼다면 재혼 때는 추가 공제가 없고, 덜 썼다면 남은 만큼만 받을 수 있어요.
Q. 부모님이 나눠서 여러 번 보내 주셔도 되나요?
네. 공제 기간 안에 받은 돈을 합쳐 1억 원까지 공제돼요. 신고는 받을 때마다 하거나, 같은 신고 기한 안에 묶어서 할 수 있어요.
Q. 사실혼이어도 혼인 공제가 되나요?
아니요. 법률상 혼인, 즉 혼인신고를 한 경우만 대상이에요. 사실혼만 유지하면 기본공제 5천만 원까지만 적용돼요.
생활비 명목으로 드리는 부모님 용돈, 증여세 대상일까?
부모님 생활비, 매달 보내 드리면서 "이것도 증여세 나오나?" 걱정하셨다면 기준은 금액보다 그 ...
blog.naver.com
정리: 혼인신고일로 기간을 잡고, 받으면 신고까지
혼인 증여재산공제는 혼인신고일 전후 2년 안에 직계존속에게 받은 돈에서 1억 원을 빼 주는 제도예요. 기본공제와 합쳐 1억 5천만 원까지는 세금이 없고, 그 이상은 2억 원 485만 원, 3억 원 1,940만 원처럼 세금이 생겨요. 세금이 없어도 홈택스 신고로 기록을 남겨 두는 것이 가장 확실한 대비예요. 금액이 크거나 부동산으로 받는 경우에는 세무사와 한 번 더 확인하세요.


